外觀
Productivity › 試算表 › 貸款攤還表
貸款攤還表 (Loan Amortization)
攤還表列出固定期限貸款每一期的付款如何拆成利息與本金,以及剩餘本金怎麼降到零。適用房貸、車貸、學貸等固定期數的貸款;信用卡、循環額度這類餘額與付款都會變動的產品不適用。貨幣時間價值、NPV / IRR 等背後的概念見 金融基本概念。
表格欄位
| 欄位 | 意義 | 公式(第 k 期) |
|---|---|---|
| 期數 (period) | 第幾期或付款日 | k |
| 期初餘額 | 本期付款前的未償本金 | 上期期末餘額 |
| 付款 (payment) | 每期固定付款 | PMT |
| 利息 (interest) | 期初餘額 × 每期利率 | IPMT |
| 本金 (principal) | 付款 − 利息 | PPMT |
| 期末餘額 | 期初餘額 − 本金 | — |
Excel 函數
| 函數 | 語法 | 回傳 |
|---|---|---|
PMT | PMT(rate, nper, pv, [fv], [type]) | 每期付款 |
IPMT | IPMT(rate, per, nper, pv, [fv], [type]) | 第 per 期的利息 |
PPMT | PPMT(rate, per, nper, pv, [fv], [type]) | 第 per 期的本金 |
CUMIPMT / CUMPRINC | CUMIPMT(rate, nper, pv, start, end, type) | 某段期間累計利息 / 本金 |
| 參數 | 注意 |
|---|---|
rate | 每期利率:年利率 6%、按月付款 → 6%/12 |
nper | 總期數:30 年按月 → 30*12 |
pv | 貸款金額;結果為負數(現金流出),習慣上在前面加負號 |
type | 0 = 期末付款(預設),1 = 期初付款 |
最常見的錯誤是
rate與nper沒有對齊付款頻率:把年利率直接當月利率,或期數用年數。
範例:50 萬、年利率 6%、30 年、按月付款
輸入放在 B1:B3(貸款金額 500000、年利率 6%、年數 30),表格從第 6 列開始,A 欄是期數 1–360:
| 欄 | 標題 | 第 6 列公式 | 第 1 期結果 |
|---|---|---|---|
| A | 期數 | 1(往下填滿到 360) | 1 |
| B | 期初餘額 | =$B$1;第 7 列起 =F6 | 500,000.00 |
| C | 付款 | =-PMT($B$2/12, $B$3*12, $B$1) | 2,997.75 |
| D | 利息 | =-IPMT($B$2/12, A6, $B$3*12, $B$1) | 2,500.00 |
| E | 本金 | =-PPMT($B$2/12, A6, $B$3*12, $B$1) | 497.75 |
| F | 期末餘額 | =B6-E6 | 499,502.25 |
| 檢查 | 值 |
|---|---|
| 第 360 期期末餘額 | 0(四捨五入誤差內) |
| 總付款 | 2,997.75 × 360 ≈ 1,079,191 |
| 總利息 | ≈ 579,191(超過本金的 1.1 倍) |
| 15 年後剩餘本金 | ≈ 355,244:付了一半期數,本金只還了 29% |
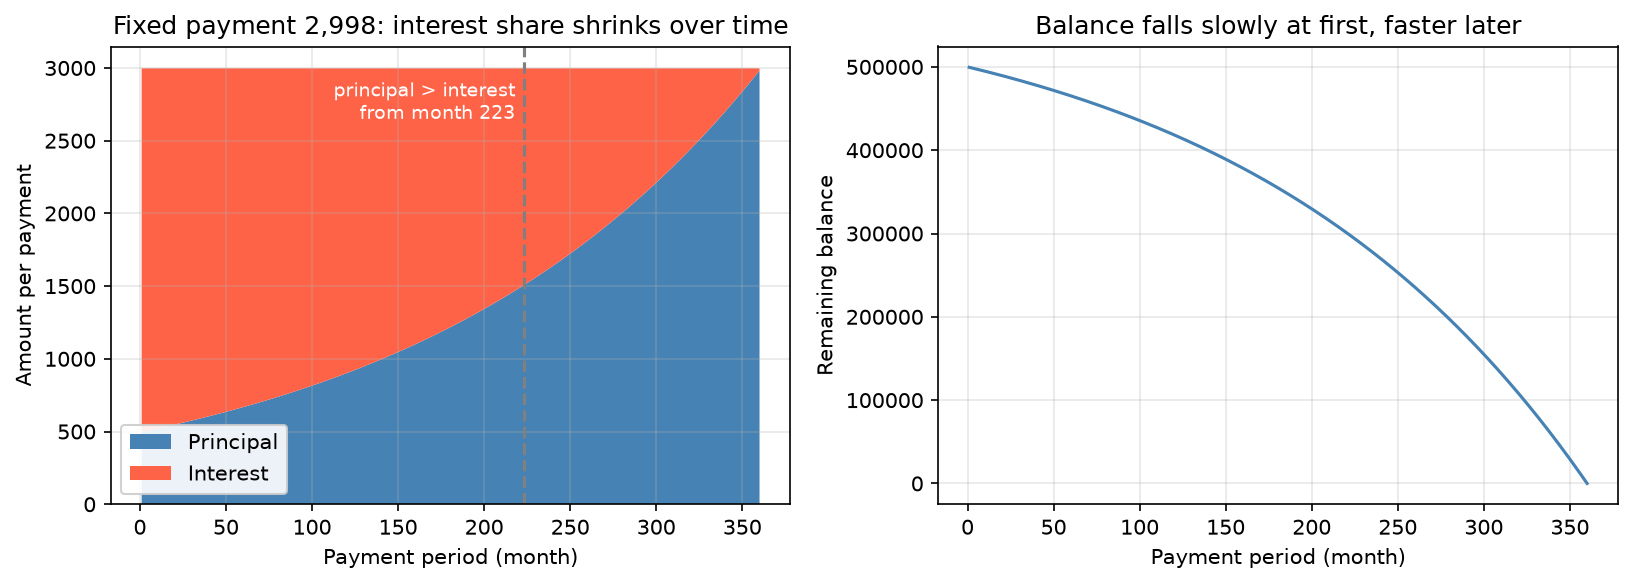
每期付款固定,但組成隨時間改變:第 1 期 83% 是利息,要到第 223 期本金才超過利息。剩餘本金因此前期下降慢、後期下降快。
同樣的計算:Python
python
import numpy as np
import numpy_financial as npf          # pip install numpy-financial

rate, n, pv = 0.06 / 12, 30 * 12, 500_000
per = np.arange(1, n + 1)
pmt = -npf.pmt(rate, n, pv)            # 2997.75
interest = -npf.ipmt(rate, per, n, pv) # 第 1 期 2500.00
principal = -npf.ppmt(rate, per, n, pv)  # 第 1 期 497.75
balance = pv - principal.cumsum()      # 第 180 期後 355244.22
情境分析
| 想知道 | 做法 |
|---|---|
| 利率 / 年限不同時月付多少 | 運算列表 (Data Table):列放利率、欄放年限 |
| 月付上限下能借多少 | PV(rate, nper, -payment) 或 目標搜尋 |
| 提前還款的效果 | 加一欄「額外還款」,期末餘額 = 期初餘額 − 本金 − 額外還款;此時不能再用 PPMT,本金改成 付款 − 利息 逐列計算 |
| 輸入防呆 | 利率、年限用 資料驗證 限制範圍 |