外觀
Statistics › 貝氏統計 › MCMC
馬可夫鏈蒙地卡羅 (Markov Chain Monte Carlo, MCMC)
多數真實模型的後驗沒有公式解:分母
基本流程
- 從初始值 θ⁰ 開始
- 依轉移規則提議新值 θ*
- 依 θ* 的後驗高低決定接受或拒絕
- 重複數千次 → 接受的序列形成馬可夫鏈
- 丟掉前段的暖機 (burn-in / warm-up),剩下的樣本近似來自後驗
Metropolis-Hastings(基礎演算法)
每一步:從 q(θ* | θᵗ)(如以目前值為中心的常態)提議 θ*,計算
python
import numpy as np

def log_post(t):                                 # 目標:Beta(6, 3)(未正規化)
    return -np.inf if not 0 < t < 1 else 5 * np.log(t) + 2 * np.log(1 - t)

rng = np.random.default_rng(42)
samples = [0.5]
for _ in range(5000):
    cur = samples[-1]
    prop = cur + rng.normal(0, 0.1)              # 提議寬度 0.1
    accept = np.log(rng.uniform()) < log_post(prop) - log_post(cur)
    samples.append(prop if accept else cur)

post_samples = np.array(samples[500:])           # 丟掉 burn-in
post_samples.mean()                              # ≈ 6/9 = 0.667
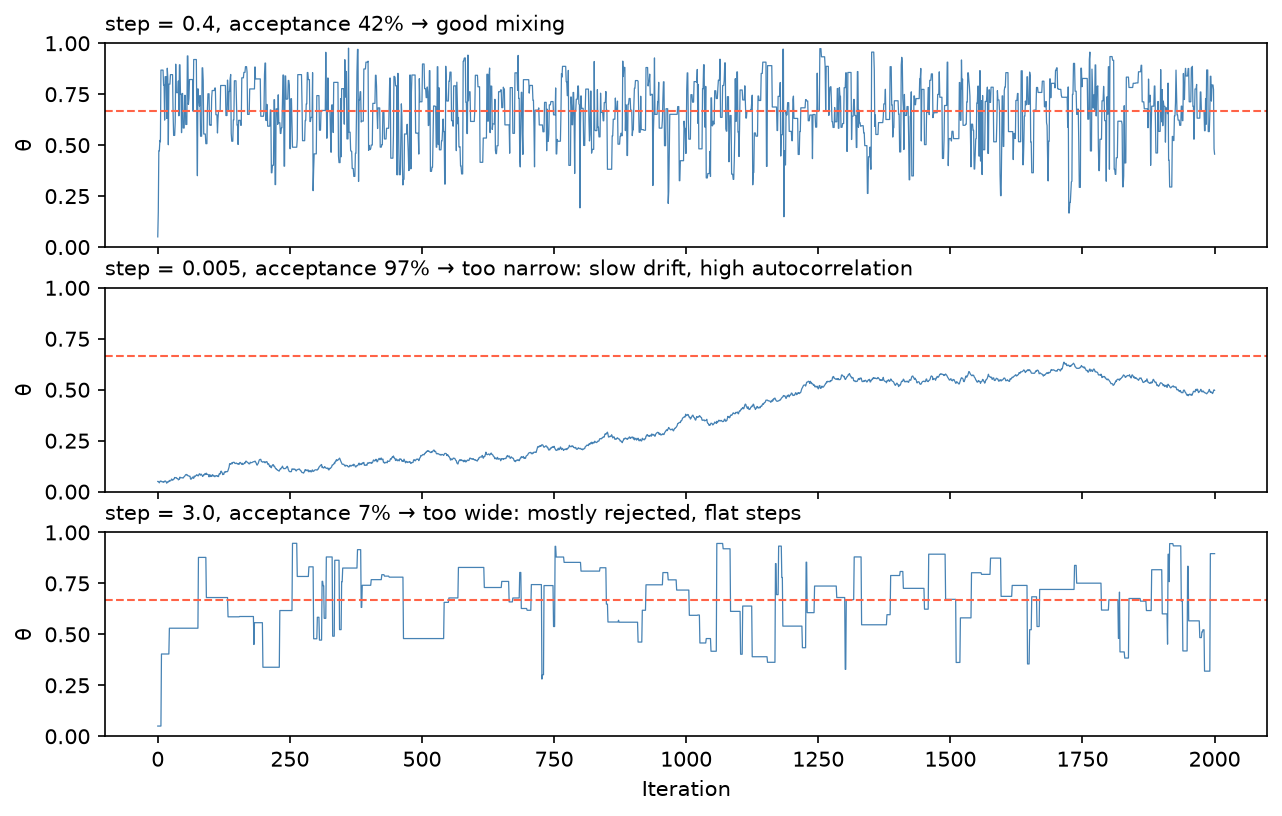
提議寬度太窄 → 探索慢、自相關高;太寬 → 幾乎都被拒絕。MH 的理想接受率約 23–50%。實務上不要自己寫 MH,用 PyMC / Stan。
現代抽樣器
| 抽樣器 | 機制 | 接受率 | 高維度 |
|---|---|---|---|
| Metropolis-Hastings | 隨機漫步提議 | 20–50% | 差 |
| HMC (Hamiltonian Monte Carlo) | 利用梯度做有方向的提議 | 65–90% | 好 |
| NUTS (No-U-Turn Sampler) | 自動調整路徑長度的 HMC | 65–90% | 很好,PyMC / Stan 預設 |
替代方案:變分推論 (variational inference, VI) 用最佳化近似後驗,比 MCMC 快很多但較不精確;常用於大資料與深度學習(如 VAE、scVI)。
PyMC 範例
python
import pymc as pm
import arviz as az

with pm.Model() as coin_model:
    theta = pm.Beta("theta", alpha=2, beta=2)                     # 先驗
    pm.Binomial("y", n=25, p=theta, observed=15)                  # 概似
    trace = pm.sample(2000, tune=1000, chains=4, random_seed=42)  # NUTS

az.summary(trace, var_names=["theta"])     # mean ≈ 0.586、HDI、ess_bulk、ess_tail、r_hat
az.plot_trace(trace)                       # 軌跡圖
az.plot_posterior(trace, hdi_prob=0.95)    # 後驗 + HDI
公式語法版本(類似 statsmodels):bambi.Model("y ~ x + (1|subject)", data).fit()。
收斂診斷
MCMC 不保證收斂,診斷是結果的一部分,不是附錄。
| 檢查 | 工具 | 標準 |
|---|---|---|
| 軌跡圖 (trace plot) | az.plot_trace() | 像「毛毛蟲」:混合良好、無趨勢、多條鏈重疊 |
| R̂(Gelman-Rubin) | az.summary() | 所有參數 ≤ 1.01 |
| ESS_bulk / ESS_tail(有效樣本數) | az.summary() | 每個參數 ≥ 400 |
| 發散 (divergences) | trace.sample_stats.diverging.sum() | 0(或極少) |
| PPC | az.plot_ppc() | 模擬資料與觀察資料相符 |
| 軌跡圖樣貌 | 診斷 | 對策 |
|---|---|---|
| 隨機、混合良好 | 收斂 | 繼續 |
| 有趨勢或漂移 | 未收斂 | 增加暖機、重新參數化 |
| 卡住的平坦段 | 抽樣困難(如 funnel 幾何) | 重新參數化(non-centered) |
| 多條鏈不重疊 | 多峰或未收斂 | 檢查模型、更好的初始值 |
- R̂ 比較鏈內與鏈間變異,至少跑 4 條鏈才有意義;單一條鏈即使沒探索完整後驗也常看起來正常。
- ESS = 扣除自相關後的「等效獨立樣本數」:
。 - 發散代表後驗幾何有問題(常見於階層模型),不要忽略。