外觀
Statistics › 時間序列 › 平滑法
平滑法與指數平滑 (Smoothing & Exponential Smoothing)
平滑法用加權平均過去的觀測值來描述水準、趨勢與季節性。不需要定態,也不必先辨識階數,簡單、快、容易解釋,常是預測的第一個基準模型,和 ARIMA 並列為兩大古典預測家族。
方法之間的差別只有兩個:考慮幾期,以及權重怎麼分配(相等、指數遞減,還是再加上趨勢與季節成分)。
方法一覽
| 方法 | 趨勢 | 季節性 | 權重 | 用途 |
|---|---|---|---|---|
| 簡單移動平均 (SMA) | ✗ | ✗ | 最近 k 期相等 | 視覺化、降噪,不拿來預測 |
| 簡單指數平滑 (SES) | ✗ | ✗ | 指數遞減 | 無趨勢無季節的水準序列 |
| Holt 線性 | ✓ | ✗ | 指數遞減 | 有趨勢、無季節 |
| 阻尼 Holt (damped) | ✓(趨勢逐漸趨平) | ✗ | 指數遞減 | 趨勢不宜無限延伸時 |
| Holt-Winters 加法 | ✓ | ✓(振幅固定) | 指數遞減 | 趨勢 + 固定的季節波動 |
| Holt-Winters 乘法 | ✓ | ✓(振幅隨水準成長) | 指數遞減 | 多數商業序列 |
移動平均 (SMA)
python
y.rolling(12).mean()                  # 落後式:只用過去 12 期
y.rolling(12, center=True).mean()     # 置中式:用於看趨勢(不能用於預測,因為用到未來值)
月資料取 k = 12(整個季節週期)可以平均掉季節性,剩下趨勢,這是 Classical 分解 估計趨勢的作法。
指數平滑 (SES)
| α | 效果 |
|---|---|
| 接近 1 | 幾乎只看最新值,反應快、雜訊大 |
| 接近 0 | 重視過去的估計,平滑、穩定、反應慢 |
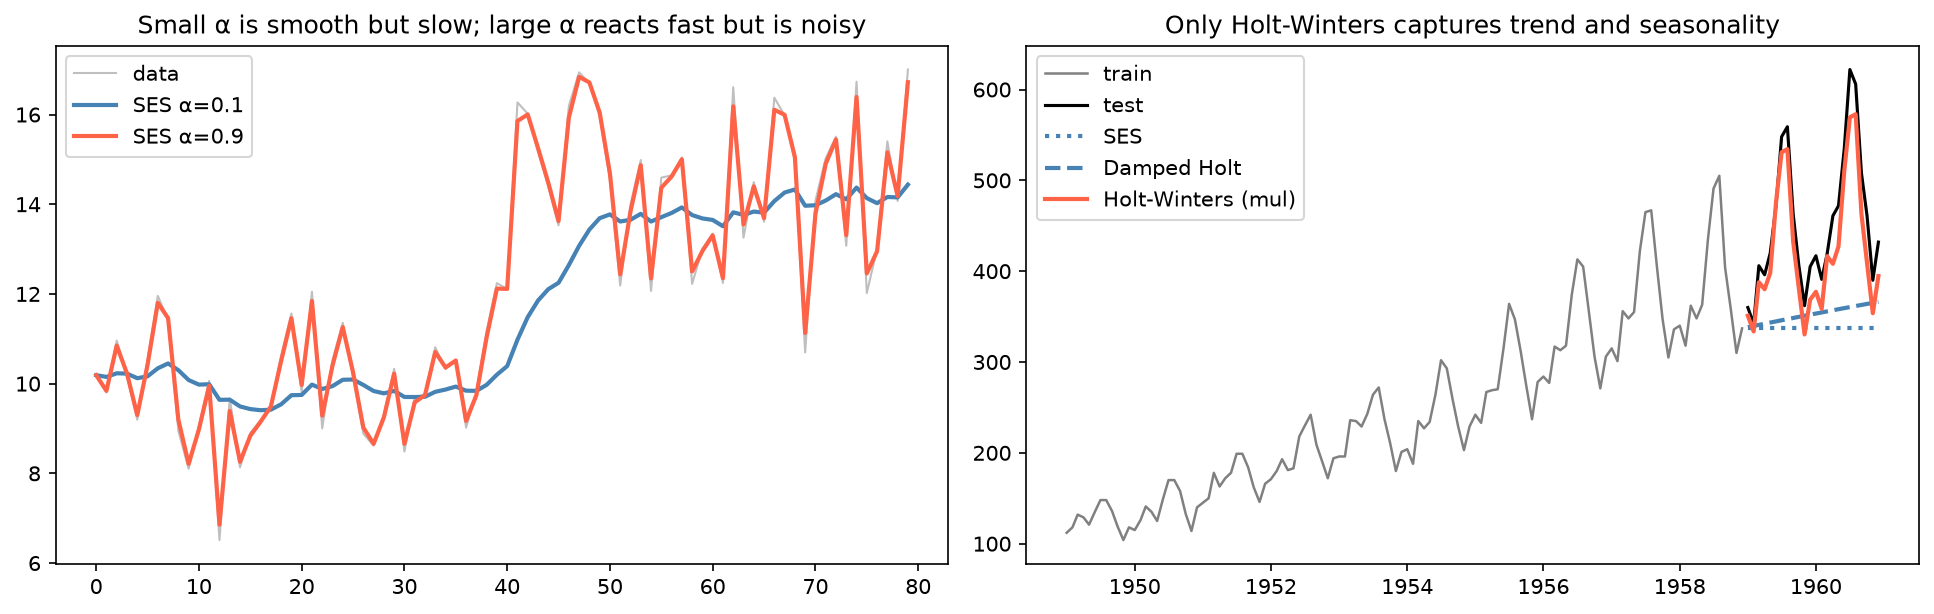
SES 的預測是一條水平線:沒有趨勢,所以預測不會隨時間改變。若
statsmodels自動估出 α ≈ 1(如下方的 airline 資料),表示序列有強烈趨勢或季節性,SES 不是合適的模型。
Holt 與 Holt-Winters
Holt 在 SES 加上趨勢(水準
| 參數 | 控制 | 範圍與意義 |
|---|---|---|
| α | 水準 | 0–1 |
| β | 趨勢 | 0–1;接近 0 代表斜率幾乎固定 |
| γ | 季節 | 0–1;接近 0 代表季節型態幾乎固定 |
| φ | 阻尼 | 0–1;越小趨勢越快趨平,預測 h 步 |
| 加法 vs 乘法季節性 | 判斷 |
|---|---|
加法 (seasonal="add") | 季節波動幅度大致固定 |
乘法 (seasonal="mul") | 季節波動隨趨勢水準放大(與 加法 vs 乘法 同一判斷);也可先取 log 再用加法 |
python
import numpy as np
import pandas as pd
from statsmodels.tsa.holtwinters import SimpleExpSmoothing, Holt, ExponentialSmoothing

url = "https://raw.githubusercontent.com/jbrownlee/Datasets/master/airline-passengers.csv"
y = pd.read_csv(url, parse_dates=["Month"], index_col="Month").asfreq("MS")["Passengers"]
train, test = y.iloc[:-24], y.iloc[-24:]

ses = SimpleExpSmoothing(train, initialization_method="estimated").fit()
holt = Holt(train, damped_trend=True, initialization_method="estimated").fit()
hw_add = ExponentialSmoothing(train, trend="add", seasonal="add", seasonal_periods=12,
                              initialization_method="estimated").fit()
hw_mul = ExponentialSmoothing(train, trend="add", seasonal="mul", seasonal_periods=12,
                              initialization_method="estimated").fit()   # fit() 預設用最佳化估計 α、β、γ

ses.params["smoothing_level"]                    # ≈ 1.0(碰到邊界,代表 SES 不適用)
hw_mul.params                                    # smoothing_level 0.36、smoothing_trend 0.00、smoothing_seasonal 0.64
hw_add.aic, hw_mul.aic                           # 619.4 vs 571.6 → 乘法較佳(AIC 越小越好)

fc = hw_mul.forecast(24)                         # 預測 24 期
for name, m in [("SES", ses), ("Damped Holt", holt), ("HW add", hw_add), ("HW mul", hw_mul)]:
    mae = np.mean(np.abs(m.forecast(24) - test))
print(name, round(mae, 1)) # 115.3、99.7、31.1、29.0| 模型 | 測試集 MAE(最後 24 個月) |
|---|---|
| SES | 115.3 |
| 阻尼 Holt | 99.7 |
| Holt-Winters 加法 | 31.1 |
| Holt-Winters 乘法 | 29.0 |
| 季節性 naive(重複去年同月,見 預測評估) | 71.3 |
- 沒有處理季節性的模型(SES、Holt)連簡單的季節性 naive 基準都打不過。Holt-Winters 同時處理趨勢與季節性,才明顯勝出。
- Holt 的線性趨勢會無限延伸,長期預測容易過度樂觀;
damped_trend=True讓趨勢逐漸趨平,通常是更安全的預設。- 乘法需要序列全為正值;含 0 或負值時改用加法。
- 用不同種類的模型比較時,用測試集誤差(MAE / RMSE / MASE);只有同一資料與同一尺度下的模型才能比較 AIC。
與 ARIMA 的關係
指數平滑與 ARIMA 是不同的模型家族,但許多模型等價:SES 等於 ARIMA(0, 1, 1),阻尼 Holt 對應 ARIMA(1, 1, 2)。Holt-Winters 也有狀態空間形式 statsmodels.tsa.exponential_smoothing.ets.ETSModel,可提供預測區間與模型選擇。
| 選擇 | 建議 |
|---|---|
| 序列短、需要快速可解釋的基準 | 指數平滑 |
| 需要納入外生變數、自相關結構複雜 | ARIMA / SARIMA |
| 多重季節性、假日效應 | Prophet(見 季節性與 SARIMA) |
不確定時兩者都做,用 時間序列交叉驗證 比較。