外觀
Statistics › 機率與分配 › 隨機變數
隨機變數 (Random Variables)
隨機變數把隨機過程的「結果」對應成「數字」,讓我們能計算期望值、變異數並套用分配模型。它是機率與統計之間的橋樑。
| 類型 | 定義 | 例子 | 描述方式 |
|---|---|---|---|
| 離散 (discrete) | 可數的值(可列出,即使無限) | 10 次擲硬幣的正面數、read count | PMF |
| 連續 (continuous) | 區間內任意值 | 身高、表現量 |
PMF、PDF、CDF
| 函數 | 適用 | 給你什麼 | 高度 = 機率? | 用途 |
|---|---|---|---|---|
| PMF 機率質量函數 (probability mass function) | 離散 | 是 | 特定值的機率 | |
| PDF 機率密度函數 (probability density function) | 連續 | 密度 | 否;機率 = 曲線下面積 | 看形狀、算區間機率 |
| CDF 累積分配函數 (cumulative distribution function) | 兩者 | 是(累積機率) | 區間機率 | |
| Inverse CDF / PPF 分位數函數 (quantile function) | 兩者 | 給機率 p,回傳 x 使 | — | 臨界值 (critical value)、百分位 |
- 連續變數在任一單點的機率都是 0,所以 PDF 高度可以 > 1。
- PMF 所有值加總 = 1;PDF 曲線下總面積 = 1。
python
import numpy as np
from scipy.stats import binom, norm

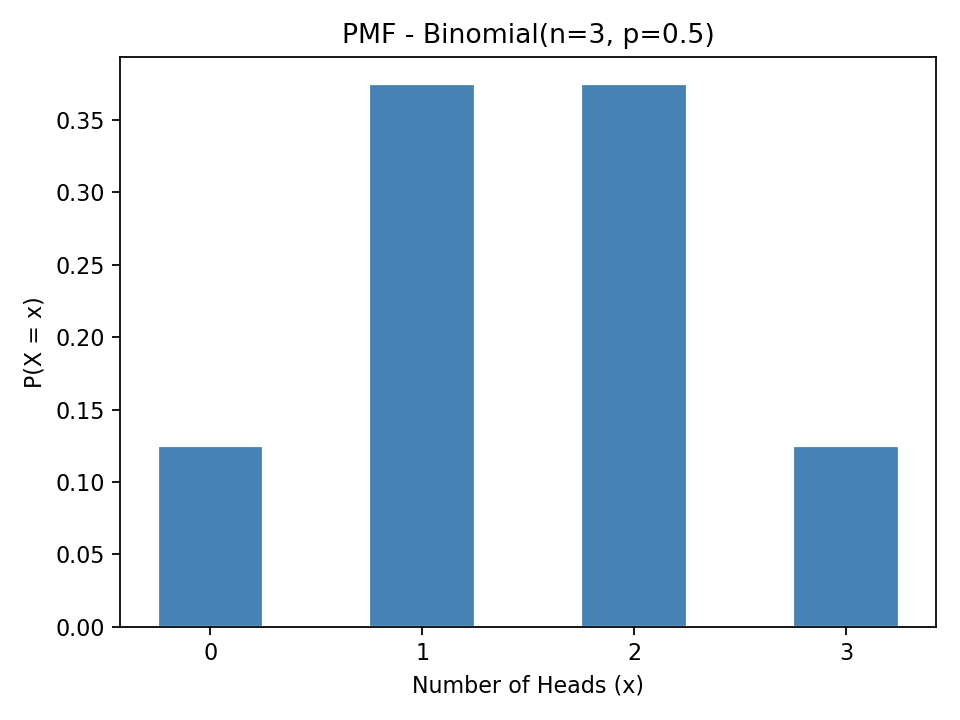
# PMF:3 次擲硬幣的正面數 ~ Binomial(3, 0.5)
binom.pmf(np.arange(4), n=3, p=0.5)   # [0.125, 0.375, 0.375, 0.125]

# CDF
binom.cdf(2, n=3, p=0.5)              # P(X ≤ 2) = 0.875
norm.cdf(1.5)                         # P(Z ≤ 1.5) = 0.9332
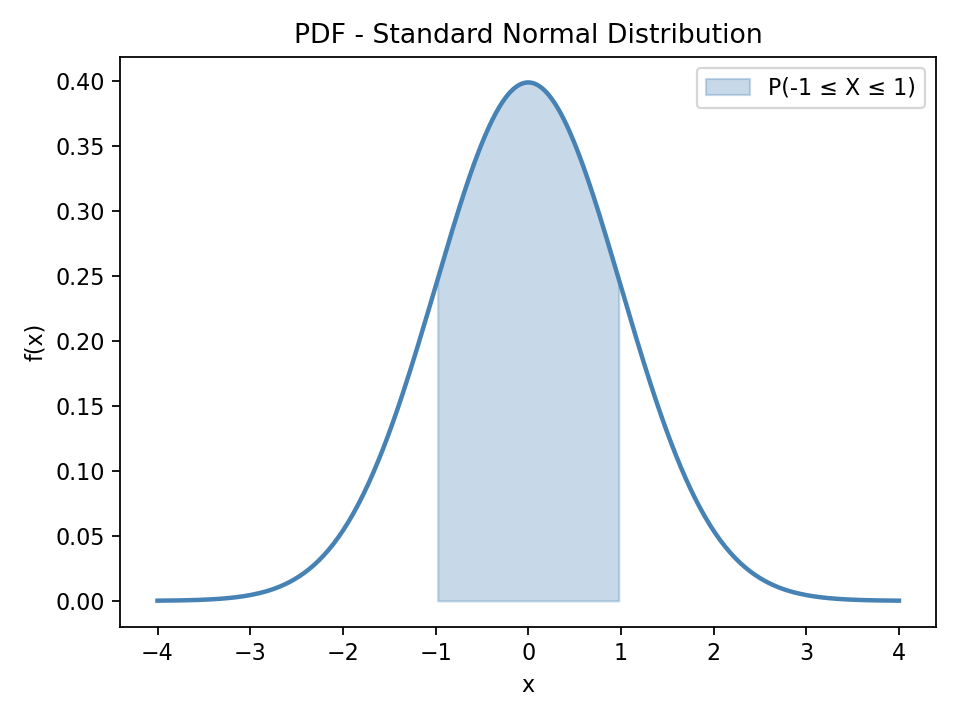
norm.cdf(1) - norm.cdf(-1)            # P(-1 ≤ Z ≤ 1) ≈ 0.6827

# PPF(inverse CDF):95% CI 的臨界值
norm.ppf(0.975) # 1.96| PMF:Binomial(3, 0.5) | PDF:標準常態 |
|---|---|
 |  |
scipy 的分配物件都有相同介面:
.pmf/.cdf、.ppf、.sf(= 1 − cdf,右尾機率)、.rvs(抽樣)、.mean、.var。
期望值與變異數
| 離散 | 連續 | |
|---|---|---|
| 期望值 (expected value) | ||
| 變異數 (variance) | 同左 |
期望值 = 長期平均,是分配的「重心」。
| 性質 | 公式 | 條件 |
|---|---|---|
| 線性 (linearity) | 永遠成立 | |
| 和的期望值 | 永遠成立(即使相依) | |
| 積的期望值 | 需獨立 | |
| 縮放 | 平移不影響變異 | |
| 和的變異數 | 獨立時 Cov = 0 |
python
x = np.array([0, 1, 2, 3])
p = np.array([0.125, 0.375, 0.375, 0.125])

E  = (x * p).sum()                 # 1.5
Var = (x**2 * p).sum() - E**2      # 0.75
就是由「獨立變數的和的變異數」推得,見 抽樣分配。