外觀
Statistics › 時間序列 › 自相關
自相關:ACF 與 PACF (Autocorrelation)
衡量序列與自己的過去有多相關。ACF / PACF 圖是定態序列的「指紋」,也是選擇 ARIMA 階數 p、q 的核心工具。金融情境(動能、均值回歸)的解讀見 金融情境。
| ACF 自相關函數 (autocorrelation function) | PACF 偏自相關函數 (partial ACF) | |
|---|---|---|
| 衡量 | yₜ 與 yₜ₋ₖ 的總相關(含經由中間期的間接效果) | 移除 yₜ₋₁…yₜ₋ₖ₊₁ 的影響後,yₜ 與 yₜ₋ₖ 的直接相關 |
| 類比 | 一般相關係數 | 迴歸中的偏相關 |
| 公式 | — | |
| 用來決定 | MA 階數 q | AR 階數 p |
型態辨識表
| 過程 | ACF | PACF |
|---|---|---|
| AR(p) | 指數衰減(或震盪衰減) | lag p 後截斷 |
| MA(q) | lag q 後截斷 | 指數衰減 |
| ARMA(p, q) | 衰減 | 衰減 → 用 AIC 選 |
| 白噪音 | 全在信賴帶內 | 全在信賴帶內 |
| 非定態 | 非常緩慢地衰減(接近 1) | lag 1 有大尖峰 |
| 季節性未移除 | lag m(如 12)仍很大 | — |
口訣:AR 看 PACF 截斷、MA 看 ACF 截斷。
藍色區域是 95% 信賴帶,超出者在 α = 0.05 下顯著。36 個 lag 中有一兩個稍微超出是正常的(多重比較)。
python
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.graphics.tsaplots import plot_acf, plot_pacf
from statsmodels.tsa.arima_process import ArmaProcess

url = "https://raw.githubusercontent.com/jbrownlee/Datasets/master/airline-passengers.csv"
y = pd.read_csv(url, parse_dates=["Month"], index_col="Month").asfreq("MS")["Passengers"]
series = np.log(y).diff().dropna()          # 先轉成定態

fig, ax = plt.subplots(2, 1, figsize=(10, 7))
plot_acf(series, lags=36, ax=ax[0])
plot_pacf(series, lags=36, ax=ax[1], method="ywm")
plt.tight_layout(); plt.show()

# 練習:模擬已知過程,驗證型態(注意 ArmaProcess 的 AR 係數要取負號)
ar2 = ArmaProcess(ar=[1, -0.6, -0.3], ma=[1]).generate_sample(300)    # AR(2):PACF 在 lag 2 截斷
ma2 = ArmaProcess(ar=[1], ma=[1, 0.7, 0.4]).generate_sample(300)      # MA(2):ACF 在 lag 2 截斷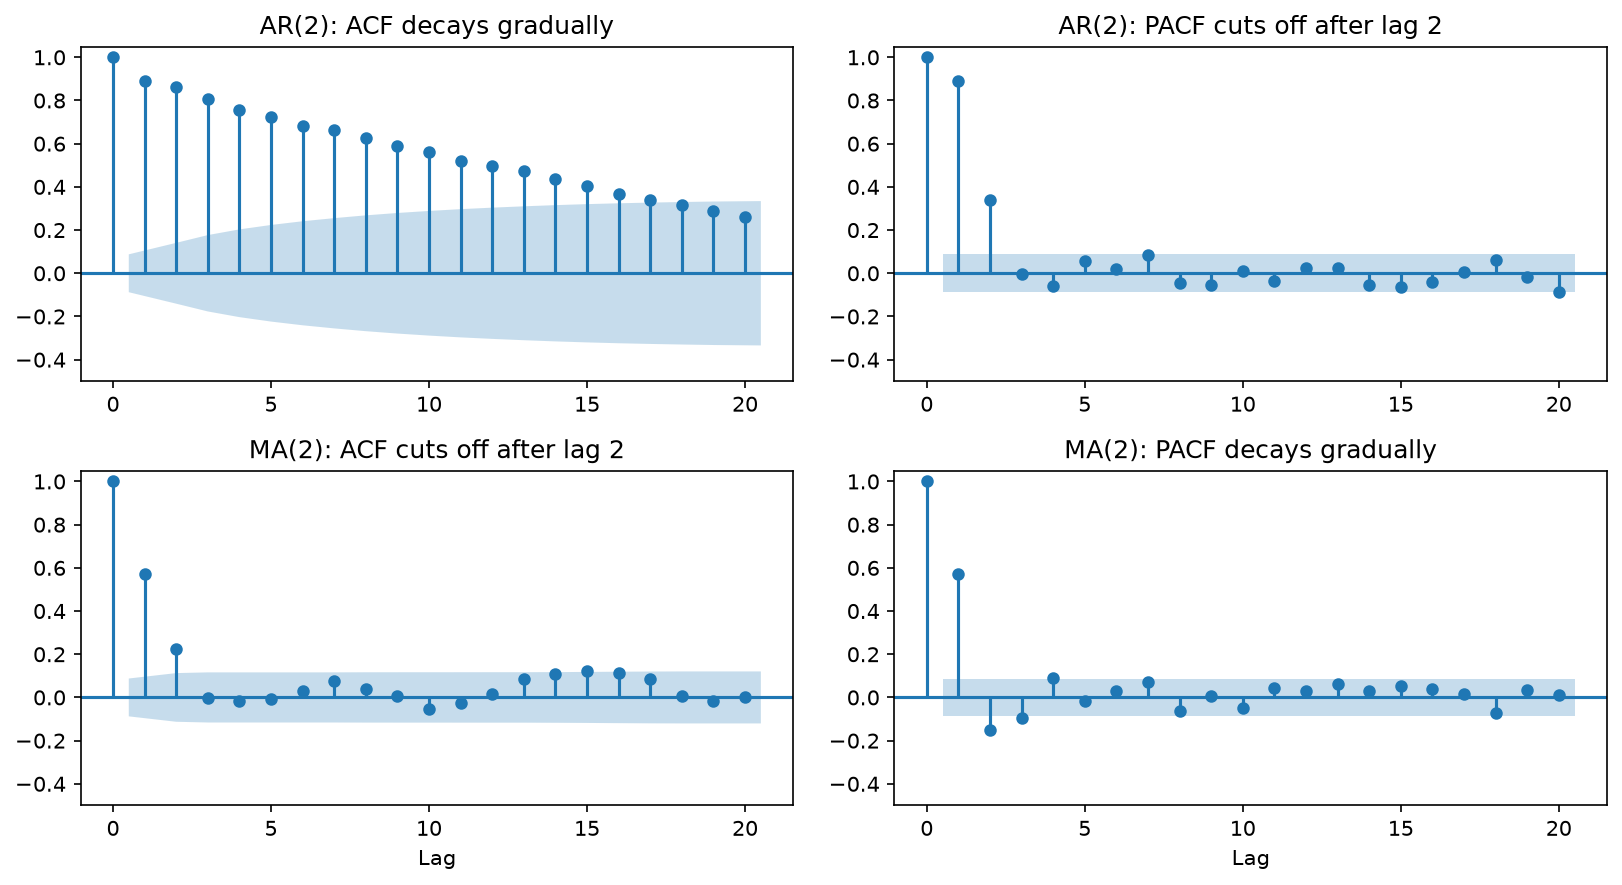
用 ACF 檢查定態
原始 log 序列的 ACF 緩慢衰減、長時間接近 1 → 非定態;差分後應快速下降。若仍緩慢衰減,再差分一次。見 定態。
Ljung-Box 檢定:殘差還有自相關嗎?
配適模型後,檢查殘差是否為白噪音。
- H₀:殘差是白噪音(無自相關)
- p > 0.05 → ✅ 模型已抓到結構;p < 0.05 → ❌ 還有結構沒建模
python
from statsmodels.stats.diagnostic import acorr_ljungbox
acorr_ljungbox(model_result.resid, lags=[10, 20], return_df=True)
ACF 描述結構,不說明原因。趨勢殘留、季節性、差分不足、真正的序列持續性都可能產生相似的 ACF。
迴歸殘差有自相關時(Durbin-Watson ≠ 2),一般 OLS 的 SE 會失準,見 假設檢查。
金融情境:動能與均值回歸
| 序列 | 用途 | 注意 |
|---|---|---|
| 價格 | 幾乎不直接判讀 | 有趨勢、非定態,ACF 必然很高 |
| 報酬率 | 動能(正自相關)、均值回歸 / 短期反轉(負自相關) | 接近 0 只代表線性依賴弱,不代表不可預測 |
| 平方或絕對報酬率 | 波動聚集 (volatility clustering) | 報酬率本身 ACF ≈ 0,平方報酬率 ACF 常明顯 > 0 |
| 陷阱 | 說明 |
|---|---|
| 直接判讀價格的自相關 | 先轉成報酬率,見 定態 |
| 統計顯著 = 可交易訊號 | 加入交易成本與滑價後常消失,見 Trading Strategies and Backtesting |
| 高頻資料 | bid-ask bounce 等微結構雜訊會造成假的負自相關 |
| 只看單一期間 | 換期間、頻率、資產後是否仍存在? |